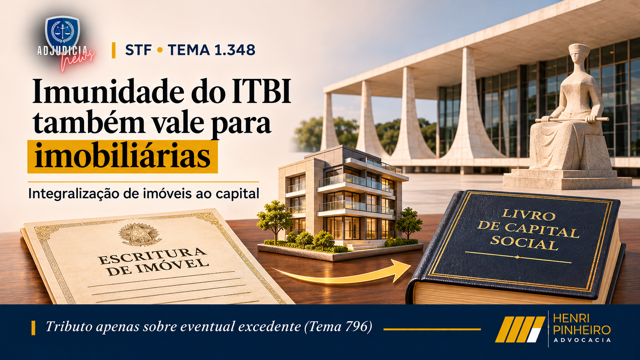
O Supremo Tribunal Federal concluiu, em 19 de outubro, o julgamento do Tema 1.348 da repercussão geral (RE 1.495.108). Por 9 votos a 2, fixou que a imunidade do ITBI na integralização de capital com imóveis (art. 156, § 2º, I, da Constituição) é incondicionada e alcança também as empresas cuja atividade preponderante seja imobiliária — superando a exigência que os municípios faziam nesses casos.
A tese dialoga com o Tema 796: a imunidade é plena até o limite do capital integralizado, incidindo o imposto apenas sobre eventual valor excedente. O impacto é direto no planejamento patrimonial e sucessório — especialmente nas holdings familiares —, com reflexos na qualificação registral e na exigência de ITBI pelas prefeituras. (Em edições anteriores, o tema constava “em julgamento”; agora há tese firmada.)
Infos Técnicas:
- Julgado: RE 1.495.108 (Tema 1.348), Plenário Virtual, 9 a 19/10/2026, por 9 x 2.
- Tese: imunidade do ITBI incondicionada na integralização de capital, inclusive para empresas imobiliárias.
- Limite: aplica-se o Tema 796 — tributa-se apenas o valor que exceder o capital integralizado.
Dica Prática: Em holdings imobiliárias, a integralização de imóveis ao capital não gera ITBI até o limite do capital; acompanhe a publicação do acórdão e eventual modulação para pedidos de restituição.
Fonte da informação: Supremo Tribunal Federal (Plenário) — Tema 1.348.
Link de origem: noticias.stf.jus.br — ITBI: imunidade vale também para imobiliárias II. STJ • Ocupação