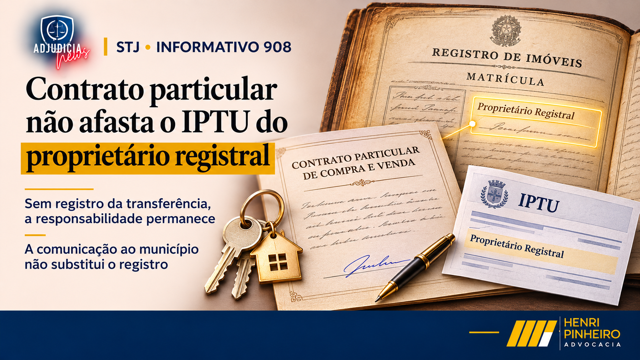
Ainda no Informativo nº 908, a Segunda Turma firmou que a transferência da posse e dos direitos sobre o imóvel por contrato particular — ainda que comunicada ao município antes do fato gerador — não elimina o vínculo dominial do proprietário registral nem afasta sua legitimidade para responder pelo IPTU. O caso envolvia execução fiscal do imposto relativo a exercícios em que o imóvel já fora negociado informalmente.
Segundo o relator, ministro Francisco Falcão, o art. 34 do CTN admite mais de um sujeito passivo e o Tema 122/STJ deixou à lei municipal a definição de quem responde pelo tributo. Como a propriedade só se transmite com o registro (arts. 1.227 e 1.245 do CC) e as convenções particulares não são oponíveis à Fazenda (art. 123 do CTN), a comunicação ao município pode até indicar um possuidor, mas não produz os efeitos do registro — e só uma lei municipal específica poderia excluir a responsabilidade do titular registral.
Infos Técnicas:
- Julgado: REsp 2.294.977-SC, Rel. Min. Francisco Falcão, 2ª Turma, j. 20/10/2026 (DJEN 26/10/2026), unânime — Informativo 908.
- Tese: proprietário registral permanece responsável pelo IPTU mesmo após venda informal comunicada ao fisco.
- Base: art. 34 e art. 123 do CTN; Tema 122/STJ; arts. 1.227 e 1.245 do CC.
Dica Prática: Reforce ao cliente que vende por instrumento particular: enquanto não houver registro, ele continua sujeito passivo do IPTU perante o município — a formalização no RI é também proteção tributária.
Fonte da informação: Superior Tribunal de Justiça (Segunda Turma) — Informativo nº 908.
Link de origem: stj.jus.br — Informativo nº 908 (REsp 2.294.977-SC)